Domain jabp.de kaufen?
Wir ziehen mit dem Projekt
jabp.de um.
Sind Sie am Kauf der Domain
jabp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jabp.de kaufen?
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **

Ähnliche Suchbegriffe für Bav
Top-Angebote
Produkte zum Begriff Bav:
-
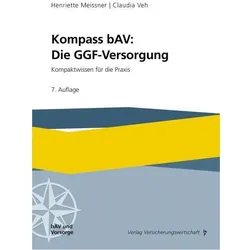
Kompass bAV: Die GGF-Versorgung, Fachbücher von Claudia Veh, Henriette MeissnerBei der Versorgung von Gesellschafter-Geschäftsführern sind verschiedene Rechtsgebiete, wie Körperschaftsteuer, Bilanzsteuer und Lohnsteuer, zu beachten. Zudem sind nicht nur die Interessen des GGF und seine private Situation, sondern auch die Interessen der GmbH und etwaiger anderer Gesellschafter zu berücksichtigen. Es gilt, auch mögliche Entwicklungen zu berücksichtigen, wie den Fall einer Insolvenz der Gesellschaft, einer Scheidung des GGF oder der Unternehmensübergabe an die nächste Generation. Die jeweiligen Anforderungen der Finanzverwaltung und der Rechtsprechung können nicht immer leicht im Blick gehalten werden. Dieser Leitfaden bietet in übersichtlicher Form eine schnelle Orientierung für die Praxis. Er richtet sich an bAV-Berater, bAV-Verwalter, Versicherungsvermittler, Rentenberater, Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie viele andere.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
-
Kann ich meine bAV auszahlen lassen?
Kann ich meine bAV auszahlen lassen? Die Auszahlung der betrieblichen Altersvorsorge (bAV) ist grundsätzlich möglich, jedoch unterliegt sie bestimmten gesetzlichen Regelungen. In der Regel ist eine Auszahlung erst zum Rentenbeginn möglich, es sei denn, es liegen besondere Gründe wie beispielsweise eine schwere Krankheit vor. Es ist ratsam, sich vor einer Auszahlung über die steuerlichen Konsequenzen zu informieren, da die Auszahlung in der Regel steuerpflichtig ist. Zudem kann es sinnvoll sein, sich vor einer Auszahlung beraten zu lassen, um die beste Option für die individuelle Situation zu finden. **
Wann kann eine bAV ausgezahlt werden?
Eine betriebliche Altersvorsorge (bAV) kann in der Regel erst ausgezahlt werden, wenn der Versicherte das Rentenalter erreicht hat. Dies ist meist mit dem Eintritt in den Ruhestand verbunden. Es gibt jedoch auch Ausnahmen, bei denen eine vorzeitige Auszahlung möglich ist, beispielsweise bei Berufsunfähigkeit oder schwerer Krankheit. Die genauen Bedingungen für eine Auszahlung hängen vom jeweiligen Versicherungsvertrag und den gesetzlichen Regelungen ab. Es ist daher ratsam, sich frühzeitig über die Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Top-Angebote
Produkte zum Begriff Bav:
-
Kompass bAV: Die GGF-Versorgung, Fachbücher von Claudia Veh, Henriette MeissnerBei der Versorgung von Gesellschafter-Geschäftsführern sind verschiedene Rechtsgebiete, wie Körperschaftsteuer, Bilanzsteuer und Lohnsteuer, zu beachten. Zudem sind nicht nur die Interessen des GGF und seine private Situation, sondern auch die Interessen der GmbH und etwaiger anderer Gesellschafter zu berücksichtigen. Es gilt, auch mögliche Entwicklungen zu berücksichtigen, wie den Fall einer Insolvenz der Gesellschaft, einer Scheidung des GGF oder der Unternehmensübergabe an die nächste Generation. Die jeweiligen Anforderungen der Finanzverwaltung und der Rechtsprechung können nicht immer leicht im Blick gehalten werden. Dieser Leitfaden bietet in übersichtlicher Form eine schnelle Orientierung für die Praxis. Er richtet sich an bAV-Berater, bAV-Verwalter, Versicherungsvermittler, Rentenberater, Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie viele andere.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
-
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
Ähnliche Suchbegriffe für Bav
-
vidaXL, Badmöbelset, Badezimmer Möbel SetDas Badezimmer Möbel Set von vidaXL vereint Funktionalität und ästhetisches Design in einem 4-teiligen Ensemble, das aus hochwertigem Akazienholz gefertigt ist. Mit seinem rustikalen Charme und eleganten Details fügt es sich harmonisch in verschiedene Badezimmerstile ein, sei es modern oder traditionell. Die warme Holzoptik schafft eine einladende Atmosphäre, die ideal für die tägliche Pflege und das Schminken ist. Das Set bietet nicht nur ausreichend Stauraum für Toilettenartikel und Pflegeprodukte, sondern auch eine robuste Bauweise, die Langlebigkeit garantiert. Die Kombination aus massiven Holzoberflächen und stabilen Metallbeinen sorgt für eine anspruchsvolle Optik, die jedem Badezimmer einen besonderen Akzent verleiht. Zudem ist die Pflege des Sets unkompliziert, da die glatte Oberfläche leicht zu reinigen ist. Dieses Möbelset ist die perfekte Lösung für alle, die Wert auf Stil und Funktionalität legen. - Viel Stauraum durch mehrere Schränke und Regale für eine ordentliche Aufbewahrung - Schickes Design mit rustikalem Finish und eleganten Metallbeinen - Vielseitig einsetzbar als Waschtisch für verschiedene Pflege- und Schminkroutinen - Robuste Bauweise aus massivem Holz und Eisenrahmen für Langlebigkeit - Einfache Wartung durch leicht zu reinigende Oberflächen.379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3er Set Holz Schatz Truhen Aufbewahrung Dekoration Metall Beschlag AccessoiresBeschreibung Hochwertig verarbeitete Holztruhen zur Aufbewahrung Ihrer Accessoires. Verstauen Sie Accessoires für Ihren Wein wie zb. Gläser oder Korkenzieher in einer dieser Truhen oder stellen Sie diese einfach nur dekorativ in Ihr Schlafzimmer und legen Sie Ihren Schmuck wie Ketten, Ihre Uhr uvm. hinein. Im Lieferumfang sind 3 Truhen in unterschiedlichen Größen enthalten. Details • Produkttyp: Truhe • 3er Set • Material Kiste: Holz • Griff: Kunstleder (Truhe mittel und groß) • Metallbeschlag • Ineinander stapelbar Maße Truhe klein Länge x Breite x Höhe in cm: 18 x 9,5 x 13,5 Maße Truhe mittel Länge x Breite x Höhe in cm: 22 x 13,5 x 17,5 Maße Truhe groß Länge x Breite x Höhe in cm: 26 x 18,5 x22 Produkttyp: Truhe 3er Set Material Kiste: Holz Griff: Kunstleder (Truhe mittel und groß) Metallbeschlag19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
-
Kann ich meine bAV auszahlen lassen?
Kann ich meine bAV auszahlen lassen? Die Auszahlung der betrieblichen Altersvorsorge (bAV) ist grundsätzlich möglich, jedoch unterliegt sie bestimmten gesetzlichen Regelungen. In der Regel ist eine Auszahlung erst zum Rentenbeginn möglich, es sei denn, es liegen besondere Gründe wie beispielsweise eine schwere Krankheit vor. Es ist ratsam, sich vor einer Auszahlung über die steuerlichen Konsequenzen zu informieren, da die Auszahlung in der Regel steuerpflichtig ist. Zudem kann es sinnvoll sein, sich vor einer Auszahlung beraten zu lassen, um die beste Option für die individuelle Situation zu finden. **
-
Wann kann eine bAV ausgezahlt werden?
Eine betriebliche Altersvorsorge (bAV) kann in der Regel erst ausgezahlt werden, wenn der Versicherte das Rentenalter erreicht hat. Dies ist meist mit dem Eintritt in den Ruhestand verbunden. Es gibt jedoch auch Ausnahmen, bei denen eine vorzeitige Auszahlung möglich ist, beispielsweise bei Berufsunfähigkeit oder schwerer Krankheit. Die genauen Bedingungen für eine Auszahlung hängen vom jeweiligen Versicherungsvertrag und den gesetzlichen Regelungen ab. Es ist daher ratsam, sich frühzeitig über die Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.